

26 de outubro de 2026 | GWM Partners
O resultado das eleições presidenciais inaugura um novo capítulo na política brasileira, em um momento em que a economia enfrenta desafios importantes e os investidores demonstram crescente preocupação com a condução das contas públicas.
A vitória de Luiz Inácio Lula da Silva, em uma disputa acirrada, evidencia a divisão política do eleitorado. Ao mesmo tempo, a composição do Congresso Nacional e a eleição de governadores com um perfil mais inclinado à centro-direita indicam que o próximo mandato será marcado pela necessidade de negociação e construção de maiorias políticas.
No curto prazo, a reação dos mercados foi expressiva, com quedas na bolsa, elevação das taxas de juros e desvalorização do Real. Embora movimentos dessa magnitude não signifiquem necessariamente uma deterioração permanente dos ativos, eles refletem preocupações que vão além do resultado eleitoral e merecem atenção.
Nossa principal preocupação está relacionada à trajetória fiscal brasileira, à capacidade de estabilização da dívida pública e à previsibilidade do ambiente institucional. Esses fatores serão determinantes para a confiança dos investidores e para as perspectivas de crescimento econômico nos próximos anos.
A reação dos mercados e os riscos para a economia
Não consideramos que uma ruptura econômica seja o cenário-base. O Brasil possui uma economia diversificada, um sistema financeiro desenvolvido e instituições com capacidade de absorver períodos de instabilidade. A experiência histórica também demonstra que a atividade econômica pode apresentar resultados positivos sob diferentes governos e condições políticas.
Durante os dois primeiros mandatos de Lula, entre 2003 e 2010, o Brasil registrou crescimento econômico real médio de aproximadamente 4,1% ao ano. Mais recentemente, o PIB cresceu 3,2% em 2023, 3,4% em 2024 e 2,3% em 2025.
Esses antecedentes, entretanto, não devem ser interpretados como garantia de que o desempenho econômico se repetirá. As condições atuais são diferentes, e a capacidade de crescimento futuro dependerá, entre outros fatores, da política econômica, da produtividade, do ambiente internacional e, sobretudo, da sustentabilidade das contas públicas.
O mercado financeiro não reage apenas às medidas já implementadas, mas também às expectativas sobre as decisões futuras. Quando os investidores passam a exigir um prêmio maior para financiar o Estado, os efeitos se propagam para os juros de longo prazo, o custo de capital das empresas, o câmbio e as decisões de investimento.
Por isso, embora não vejamos uma ruptura econômica como consequência inevitável das eleições, entendemos que o cenário para os ativos brasileiros permanece desafiador.
O risco central: a trajetória da dívida pública
A situação fiscal, não é de hoje, é um dos principais pontos de vulnerabilidade da economia brasileira.
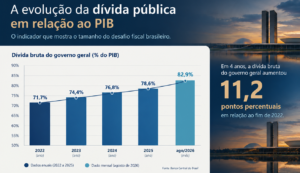
A dívida bruta do governo geral passou de 71,7% do PIB ao final de 2022 para 78,6% em 2025, alcançando 82,9% em agosto de 2026, segundo os dados do Banco Central do Brasil. A elevação de 11,2 pontos percentuais em relação ao fim de 2022 reforça a necessidade de uma estratégia consistente para estabilizar a relação entre dívida e PIB.
O problema não se limita ao nível atual de endividamento. A preocupação central é a perspectiva de continuidade dessa trajetória sem medidas suficientemente críveis para reverter sua tendência.
Uma dívida crescente pode elevar o risco percebido pelos investidores, aumentar o custo de financiamento do governo e pressionar os juros de longo prazo. Juros elevados, por sua vez, encarecem o crédito, dificultam o investimento produtivo e tornam a própria estabilização da dívida mais complexa.
Forma-se, assim, um ciclo potencialmente adverso: a deterioração fiscal pressiona os juros e o câmbio, enquanto o custo de financiamento mais elevado dificulta a recuperação das contas públicas e prejudica as perspectivas de crescimento.
Reverter essa dinâmica exige mais do que declarações de compromisso com a responsabilidade fiscal. Será necessário apresentar medidas concretas, consistentes e politicamente sustentáveis, capazes de melhorar o resultado das contas públicas e convencer os investidores de que a dívida poderá se estabilizar ao longo do tempo.
Na ausência de avanços nessa direção, vemos riscos de manutenção de prêmios elevados nos ativos brasileiros, maior volatilidade cambial e condições menos favoráveis para investimentos de longo prazo.
Insegurança jurídica: um risco adicional para a confiança
A trajetória fiscal não é o único fator que influencia a percepção de risco de um país. A segurança jurídica, a previsibilidade regulatória e a estabilidade das regras também são componentes essenciais da confiança dos investidores.
Quando decisões judiciais, mudanças regulatórias ou interpretações das regras vigentes geram incerteza relevante sobre contratos, direitos e obrigações, o ambiente de negócios se torna menos previsível. Isso pode elevar o custo de capital, desestimular investimentos e aumentar o retorno exigido para alocar recursos no país.
Para o Brasil, esse aspecto ganha importância adicional. A recuperação da credibilidade fiscal depende não apenas da apresentação de metas e medidas econômicas, mas também da confiança de que os compromissos assumidos serão respeitados e de que as regras permanecerão suficientemente estáveis para orientar decisões de longo prazo.
A percepção de insegurança jurídica pode, portanto, dificultar ainda mais a recuperação da confiança necessária para financiar o Estado a custos sustentáveis e atrair investimentos produtivos.
Essa avaliação não pressupõe que toda decisão judicial controversa represente insegurança jurídica. O ponto central é a importância de instituições previsíveis, regras claras e respeito aos contratos, elementos indispensáveis ao funcionamento saudável de uma economia de mercado.
Em um cenário de endividamento crescente, a combinação entre incerteza institucional e dúvidas sobre a sustentabilidade fiscal pode ampliar o prêmio de risco exigido pelos investidores e tornar mais difícil a reversão da trajetória atual.
Possível contraponto: um maior equilíbrio entre os poderes
Apesar das preocupações, há elementos do cenário político que merecem ser considerados como possíveis contrapesos.
A composição do Congresso Nacional e o perfil político de parte expressiva dos governos estaduais indicam uma inclinação mais acentuada à centro-direita. Essa configuração pode ampliar a resistência política a determinadas propostas de expansão dos gastos públicos e aumentar a necessidade de negociação para a aprovação de medidas econômicas.
Um Congresso atuante e independente, capaz de fiscalizar o Executivo e exigir maior disciplina na condução das contas públicas, pode contribuir para um ambiente de maior equilíbrio entre os poderes.
Da mesma forma, governadores preocupados com a sustentabilidade fiscal de seus estados podem exercer influência relevante no debate nacional sobre gastos, tributação e distribuição de recursos.
Esse possível contraponto, contudo, não deve ser superestimado. A composição política, por si só, não garante responsabilidade fiscal, assim como a inclinação ideológica de parlamentares e governadores não determina necessariamente seu comportamento em cada votação.
O efeito concreto dependerá da capacidade de articulação política, da independência das instituições e da disposição dos representantes eleitos para priorizar medidas compatíveis com a sustentabilidade das contas públicas.
Ainda assim, entendemos que a existência de forças políticas capazes de contrabalançar as decisões do Executivo pode contribuir para limitar iniciativas de expansão de gastos sem financiamento sustentável. Esse é um elemento potencialmente favorável, embora insuficiente, isoladamente, para alterar nossa avaliação dos riscos fiscais brasileiros.
O que esse cenário significa para os investidores?
A combinação de endividamento crescente, incerteza fiscal e riscos institucionais recomenda cautela na avaliação das perspectivas de médio e longo prazos para os investimentos brasileiros.
O Real permanece exposto às expectativas sobre a política fiscal e monetária, à percepção de risco do país e às condições financeiras internacionais. A bolsa brasileira, por sua vez, pode oferecer oportunidades específicas, mas continua sujeita às condições macroeconômicas domésticas, ao custo de capital e à evolução dos lucros corporativos.
Isso não significa que todos os ativos brasileiros devam ser evitados. A avaliação precisa considerar os fundamentos de cada investimento, os preços, os riscos de crédito, a liquidez e os objetivos de cada portfólio.
Significa, porém, que não consideramos prudente construir uma estratégia patrimonial excessivamente dependente de um único país, especialmente quando sua trajetória fiscal permanece incerta.
Diversificação global: uma necessidade estrutural
Diante desse cenário, reafirmamos uma convicção que está na origem da GWM Partners, há quase 15 anos: a diversificação global é fundamental para a preservação e a construção de patrimônio ao longo do tempo.
A diversificação internacional não deve ser encarada como uma reação pontual a eleições, oscilações cambiais ou períodos de volatilidade. Trata-se de um princípio estrutural de gestão patrimonial, que permite distribuir os investimentos entre diferentes economias, moedas, mercados e classes de ativos.
Ao reduzir a concentração em um único ambiente econômico e institucional, o investidor diminui sua dependência das decisões políticas, fiscais e monetárias de um único país. Além disso, amplia o acesso a oportunidades de investimento e pode alinhar melhor a composição do patrimônio às suas necessidades futuras.
Essa estratégia não elimina os riscos nem garante retornos positivos. Os mercados internacionais também estão sujeitos a ciclos econômicos, riscos políticos, oscilações cambiais e perdas. A diversificação deve, portanto, ser construída de maneira criteriosa, considerando o horizonte de investimento, as necessidades de liquidez, a tolerância ao risco e os objetivos patrimoniais de cada família.
Ainda assim, entendemos que a concentração excessiva no Brasil expõe o patrimônio a riscos que poderiam ser mitigados por uma alocação internacional bem estruturada.
Em um ambiente de incerteza fiscal e institucional, essa reflexão torna-se ainda mais relevante.
Nosso compromisso com uma visão de longo prazo
O cenário brasileiro exige acompanhamento atento, disciplina e realismo. Não acreditamos que o resultado eleitoral, isoladamente, determine uma ruptura econômica, mas consideramos que os riscos associados à trajetória da dívida pública e à previsibilidade institucional merecem atenção especial.
A estabilização das contas públicas, a recuperação da credibilidade e o fortalecimento da segurança jurídica serão fundamentais para melhorar as perspectivas de longo prazo do país.
Enquanto esses desafios não apresentarem sinais consistentes de solução, entendemos que os investidores devem avaliar cuidadosamente sua exposição aos ativos brasileiros e evitar que o patrimônio dependa excessivamente de um único cenário econômico ou político.
Na GWM Partners, acreditamos que uma gestão patrimonial sólida começa pela compreensão dos riscos e pela construção de portfólios preparados para diferentes cenários. Seguiremos acompanhando a evolução da economia brasileira e internacional, trabalhando com nossos clientes para avaliar oportunidades e estruturar estratégias compatíveis com seus objetivos.
Em períodos de incerteza, diversificar globalmente não é apenas ampliar oportunidades. É também reduzir a dependência de um único país, de suas decisões políticas e de sua trajetória econômica.